最近打开财经新闻,十篇里有八篇在提“美债收益率上涨”,说是这个原因带得全球股市都在跌。
很多人看了一头雾水:不就是美国那边的存款利息涨了点吗?隔着一个太平洋,怎么还能影响到A股、港股、日经指数的涨跌?
其实这里面的逻辑一点都不复杂,搞懂这一个道理,以后再看全球股市的涨跌,基本就不会被那些专家绕晕了。
无风险利率是所有资产的定价锚
先讲最根本的道理:不管你买股票、买房子、买理财产品,本质上都是在做一道选择题——在“收益”和“风险”之间找平衡。
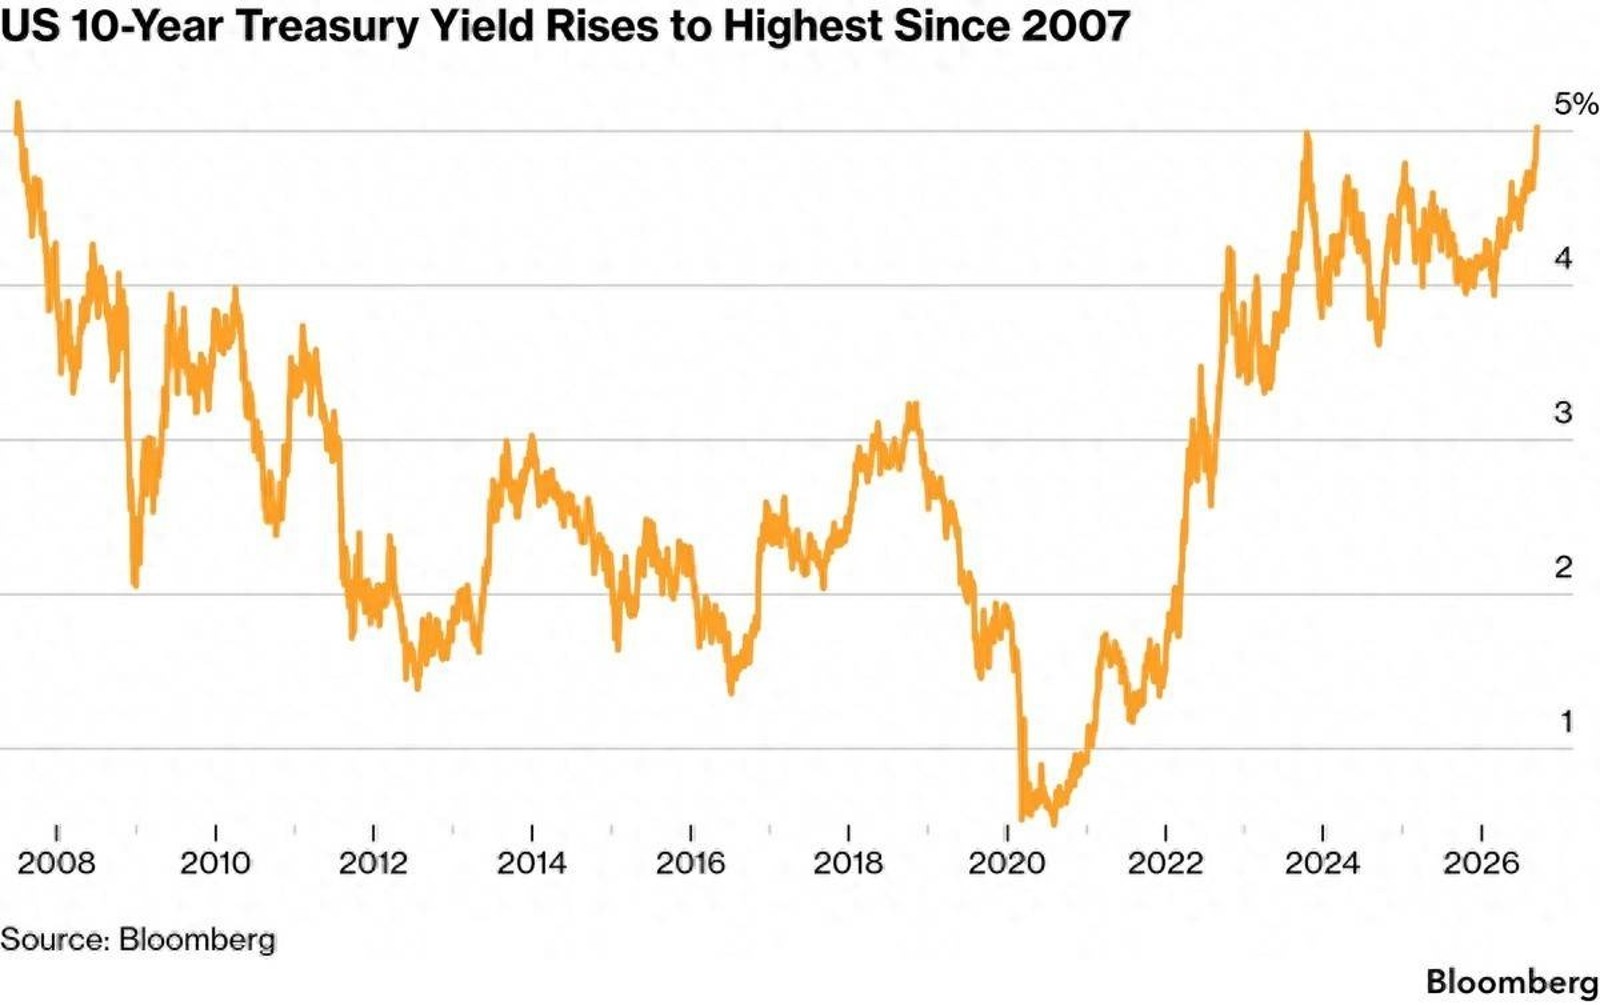
截至2026年10月,美国10年期国债的收益率涨到了4.5%,意思就是你买了这个国债,啥也不用干,不用开公司、不用盯盘、不用承担任何波动,每年稳拿4.5%的利息,到期本金一分不少。
这就是所谓的无风险收益率。它就像一个标尺,全世界所有的大资金,拿任何资产跟它比:如果买这个资产的预期收益,连无风险收益都跑不赢,那这个资产的吸引力就会大幅下降。
为啥是美债的收益率当这个标尺?因为全球80%以上的跨境投资、大宗商品贸易都用美元结算,美元是全球资金公认的硬通货。全球的大基金、养老金、主权基金,手里管着几万亿的美元,这些钱首先就要跟美债的收益做对比。美债收益率一动,等于所有资产的“及格线”变了,全球资产都得重新算一遍价格。
会不会大跌,就看两个硬标准
很多人觉得美债收益率一涨,全球股市就全得崩。其实根本不是——利率上涨对所有风险资产都是利空,但不同的市场,扛不扛得住,就看两个最实在的标准:
第一,这个市场里的钱,是不是随时能跑出去。如果里面全是短期热钱,那利率一涨,这些钱说跑就跑,股价自然就崩;如果里面都是本土的长期养老金、定投的钱,钱根本跑不动,那利率涨一点也影响不大。
第二,这个市场里的上市公司,是不是真的在赚钱。如果公司利润涨得比利息成本快,那点利率上涨根本不是事;如果公司本来盈利就在走下坡路,利率再涨就是压垮骆驼的最后一根稻草。
拿这两个标准去套,你就能明白,为什么同样是利率上涨,不同市场的反应差这么多。
有的市场跌不动,有的市场跌不停
先看美股。很多人说美债利率涨了美股怎么不跌?其实不是不跌,2022年美联储加息的时候标普500也跌了25%,只是跌完很快又涨回去了。
美股现在的核心权重股是苹果、微软、英伟达这些全球垄断巨头,AI浪潮下这些公司的利润实打实翻倍涨,哪怕借钱成本涨两个点,对人家几千亿的利润来说根本不算事;而且美股里七成以上是本土的养老金、散户定投的长钱,这些钱本来就是要长期投股市的,不会因为美债利息涨了几十BP,就把养老钱全取出来买债券,根本跑不动。
再看东亚几个小市场。台湾股市今年甚至还创了新高,原因更直接:一半权重是台积电,这两年AI芯片需求爆发,台积电利润一年涨一倍,业绩硬到能把利率上涨的利空完全盖过去;韩国的三星、SK海力士吃存储芯片涨价的红利,利润翻了几倍;新加坡股市全是银行、公用事业这类高股息公司,平均股息率跟美债收益率差不多,买股票每年拿的分红跟买美债拿的利息一样,根本不需要卖股票;日本股市现在最大的买家是本土央行和养老金,外资跑了自有本土资金接盘,自然也跌不深。
再看A股。这几年美债利率涨得这么凶,为什么A股没有像港股那样跌得狠?原因也很直白:A股是典型的在岸市场,90%以上的资金是内地本土的钱,外资持仓占比才3%左右。就算美债收益率涨到5%,这些内资也没法全跑去买美债——个人每年换汇只有5万美元的额度,钱根本出不去,不存在像港股那样“外资集体撤退、说跑就跑”的条件。这几年A股虽然没什么行情,但下跌幅度比港股小得多,本质上就是因为钱被圈在境内,涨跌都是内资自己博弈,不会出现离岸市场那种被外资无差别抛售的踩踏。
普通人不用记复杂理论
其实搞懂这些根本不需要金融背景,就用最朴素的常识想:
如果现在银行无风险利息都涨到5%了,你手里有100万存款,你会怎么做?肯定会把风险高、收益不确定的股票先卖一部分,拿稳利息更高的存款。
那些管着几千亿的大资金,做的决策跟普通人是一样的。
以后再看到新闻里说“美债收益率涨了”,不用去看专家写的几万字分析,就套这两个标准想想:这个市场里的钱是不是随时能跑?里面的公司是不是真在赚钱?想通这两点,大部分关于全球股市涨跌的问题,自己就能判断个八九不离十。
数据来源:香港交易所公开交易数据、世界银行2026年全球股市持仓报告、美联储公开市场利率数据(数据截至2026年10月)
我是自落果,每天和你聊聊社会热点背后的真问题。 如果这篇文章对你有启发,欢迎点赞、在看、转发给朋友。 关注「自落果」,和我一起想明白。