先说一个听起来像段子的事实:安徽阜阳一个女孩,大二时为了400块钱参加了一场"凑数考试",做了人脸识别、留了身份信息。几年后她报考事业单位的应届生岗位,系统把她驳回了——原因一栏写着:名下6家建筑公司,正在为你缴纳职工社保。
她从来没有上过一天班。她甚至不知道自己"入职"了六家公司。
这个荒诞故事的荒诞之处,不只是灰产猖獗。真正值得追问的是:公安让户口跨省通办了,银行让征信全国统一了,税务让每一笔钱都在同一张网里,为什么唯独社保,一个牵动十几亿人记录的系统,至今还联不起来?
01 一条你没上过的班
先说这件事,但只讲个大概。今年9月底,"硕士生因被偷缴社保无法考编"冲上热搜:安徽阜阳女孩李小凤,大二时为了400元参加了一场"凑数考试",留下人脸识别和身份信息;几年后她名下凭空多出6家江苏建筑公司在缴社保,报考事业编应届生岗位被系统驳回。最终5家检察院联手为她恢复应届生身份,9名涉案人员被公安采取强制措施。
这不是孤例。央视《今日说法》今年2月刚起底过几乎同构的在读博士案。把两起案件拼起来,套路一致:建筑资质要"持证技工、安全员"的硬指标,小企业不想真养人便租证;中介收罗身份,400元一场拉人考"凑数证",或收购遗失身份证;培训机构违规代办技工证;再把"人证合一"打包卖给多家公司,配套缴社保。同一人挂多家,名下自然长出多份社保。
而认定规则让这条记录成了致命一击。多地规定:毕业当年及毕业后两年内、报名时当月不缴社保,才视同应届生;人社部今年的事业单位招聘公告写明"不含在校期间或两年择业期内有社保缴存记录的毕业生"。一条你没见过、没签过字的记录,就能直接杀死你的应届生身份。
02 先看一个更奇怪的事实
很多人听到这里的第一反应是:那就全国联网啊,一查不就露馅了?这个建议听上去理所应当,却恰好踩中了问题的核心——联网这件事,其他部门早就做到了。
公安部从2023年起,户口迁移、身份证申领已经实现全国"跨省通办",当年仅户口迁移就办理了173万余笔跨省业务。银行系统的征信,人民银行统一管理,你在任何一家银行欠了钱,全国都能查到。税务的金税系统更是全国一张网,企业的每一笔进项销项都在系统里。这些都是"全国联网",都涉及十几亿人的敏感数据,都做成了。
社保为什么做不成?有一种常见的解释是"系统太旧、数据太多、工程浩大"。这个说法有它成立的部分,但放在公安、银行、税务的对照之下,它只能解释"慢",解释不了"为什么偏偏是社保最慢"。
如果真是技术问题,那就该是另一个故事:技术从来不是让制度让路的理由,而是被制度安排来安排去的工具。
03 "全国联网",其实已经走了两步
更准确的图景是:社保"全国联网"不是一个工程,而是三块工程,进度完全不一样。把它拆开看,谜底就露出来了。
第一块,养老金,钱已经统筹了。2018年建立中央调剂制度,四年跨省调剂了6000多亿;2022年1月企业职工基本养老保险全国统筹正式启动,当年跨省调剂2440亿。注意,这里统筹的是"钱",是各省上缴的基金在中央手里重新分配——这是真金白银的动刀,动了。
第二块,医保,只联了"报销结算"这一条通道。2025年底,全国跨省联网定点医药机构已有65.58万家,住院费用跨省直接结算率90%,全年跨省直接结算3.08亿人次。你看病报销可以跨省了,但钱还是各管各的:除了京津沪三个直辖市,其余省份长期是地市级统筹,一个省的各市"分灶吃饭",基金盈亏各算各的账。
第三块,也是最关键的一块——全国统一的数据平台,还没建成。人社部2019年发文要建"全国统一的社保公共服务平台",文件里自己承认现状是"管理分散、信息系统繁杂、服务标准不统一、业务协同困难";到了2025年3月,又发了一份"关于健全全国统一的社会保险公共服务平台的意见"。六年过去,任务从"建立"变成了"健全",说明它仍在路上。
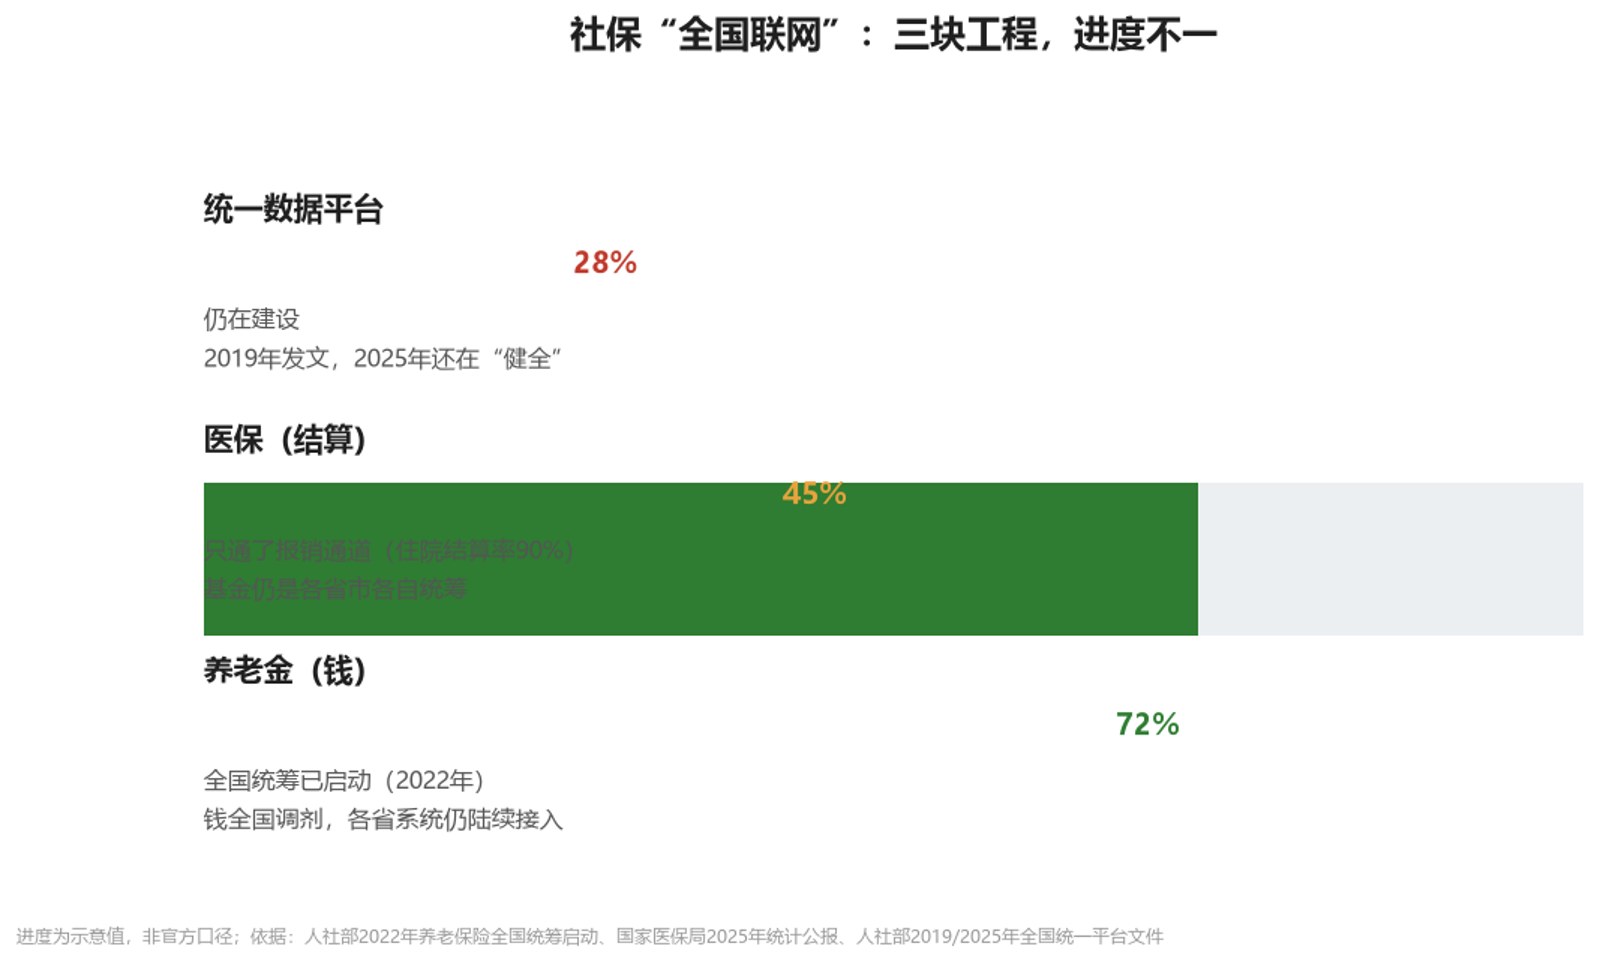
所以真相是:社保联网不是没动,是"能不动的地方就不动"。钱已经全国统了,因为养老金亏空是火烧眉毛的大事,各省再不调剂就要出系统性风险;结算通道联了,因为老百姓异地看病报不了销,民意和舆论压得住;唯独涉及"数据归谁、标准听谁"的深层联网,一拖再拖。
04 剩下的那一步,卡在谁手里
把话说透:剩下的那一步不是技术难,是"谁的钱、谁的权"的问题。拖住它的是三只手。
第一只手,是富地方怕均贫富。医保基金按地市统筹,意味着深圳一个市的基金池子养得起本市的老人,而一些欠发达地市的池子见底。一旦数据打通、基金随人走,钱就要从富地向穷地流动。养老金全国统筹之所以先做成了,是因为亏空的压力大到不统筹就崩盘;医保还没到那个份上,各地自然愿意再拖一拖。去年11月底的国务院常务会议才部署推进医保省级统筹,到今年7月,22个省份发文表态推进——请注意,是"省级",连"全国"都还没排上队。
第二只手,是部门怕交数据等于交权。社保数据是什么?是就业、收入、缴费、参保、生育、医疗记录的总和,是政务数据里最值钱的一块。数据在谁手里,谁就掌握解释权、话语权和议价能力;数据交出去,等于把权力交出去。征信能全国统一,是因为人民银行一家说了算;税务能全国统一,是因为税务局条线垂直管理。社保是"属地管理、分级负责",天然没有一家能拍板的中央主体,这就是它和公安、银行、税务最根本的差别。
第三只手,是外包产业链怕丢合同。各省、各市的社保系统大多是外包建设的,一省一套系统,动辄几亿的合同,养着一整条软件公司、运维公司、接口商的产业链。全国统一意味着存量系统重做、增量合同重新分配。对产业链里的每一环来说,统一是坏消息,维持现状才是生意。
这三只手叠在一起,就解释了一个看似矛盾的现象:为什么李小凤的假社保能挂六家公司、拖了好几年,直到她本人要考编才被发现?因为系统之间不互通,江苏的六家公司分别缴社保,全国没有一张网来对撞这些记录。灰产能钻这个空子,不是技术追不上,是利益不愿意追。
05 当然,这件事的边界要说清楚
把话说绝容易,说准难。必须承认:社保联网这件事,不是完全没人做事。
养老金全国统筹是真金白银地推进了,从2018年中央调剂到2022年全国统筹启动,钱已经在全国层面流动;医保跨省结算从无到有,三年做到3亿人次规模;跨省转移接续也已经可以线上办理,缴费年限合并计算。这些都不是假动作。
但恰恰是这些进展划出了问题的边界:凡是"钱"的事,中央能压得动,推进得快;凡是"数据、标准、属地权"的事,推进就慢得多。医保连省级统筹都要国务院常务会议部署,全国统筹更遥遥无期;统一数据平台从"建立"拖到"健全",六年没有交付。所以本文的判断不是"永远联不起来",而是:在出现足够大的危机或压力之前,利益各方不会主动让出数据、让出标准、让出属地管理的权力。
这也是为什么"为什么社保不能全国联网"这个问题,答案从来不在技术说明书里,而在账本和权力结构里。
06 对普通人意味着什么
把机制落回个人,这件新闻里最刺眼的一句话是:你的社保记录,可能比你更了解你的"就业经历"。
你名下可能有公司,你从没去过;你可能被"入职",你从不知道;你的应届生身份、考编资格、贷款记录、落户条件,都可能被一条凭空出现的缴费记录改写。而要发现这一切,往往不是靠系统主动预警,而是靠你撞上某道门时被系统拒之门外。
个人能做的防御其实很有限:保管好身份证原件和复印件,不在来路不明的"凑数考试""刷脸领钱"上留身份信息,每年抽空在官方渠道查一次自己的参保记录。但这些都是防灰产的下策——灰产防不胜防,真正该被追问的,是为什么一张"早就该存在"的全国网,至今还没织起来。
李小凤的9个涉案人员被采取了强制措施,这是灰产的代价;但让她的应届生身份差点被"杀死"的那张网,还没有人因此承担责任。这两件事,同样值得被记住。
一个人可以被六家公司"上班",前提是有一个系统,允许同一个人的信息被六处地方各自记账、互不核对。这种系统不叫技术落后,叫制度留白。
社保联网,卡在谁手里?答案不在机房,在账本里,也在权力的清单里。